存储超级周期:5500亿美元的赌局与变局
2026年,全球存储芯片市场规模预计突破 5500亿美元,首次超越晶圆代工,成为半导体产业第一大细分领域。与此同时,DRAM库存已降至 2-3周 的历史冰点,订单排到了 2028年。一块存储芯片,如何从”周期弃子”变成了 AI 时代的”硬通货”?
一、开篇:存储行业从未如此”性感”
2023年,存储芯片产业还在深度去库存的寒冬中挣扎,三星、SK 海力士、美光三家巨头合计亏损超过 200亿美元,市场一片哀嚎。
仅仅三年后的今天,局面天翻地覆。2026年第一季度,DRAM 合约价环比暴涨 90%–95%(据 TrendForce 集邦咨询调查数据),NAND Flash 合约价上涨 50%–60%。第二季度继续加速,NAND 涨幅甚至超过 DRAM,达到 70%–75%。招银国际报告称,存储供需紧缺有望延续至 2027年 甚至更久。
Omdia 将2026年半导体营收增长预期大幅上调至 62.7%,归因于”前所未有的 DRAM 和 NAND 增长”。Creative Strategies 则预测,存储行业从2023年谷底的约850亿美元营收,有望在2027年飙升至 8000–8500亿美元——四年近 10倍 的增长。这个规模和速度,在整个半导体史上从未有过。
更惊人的结构变化正在发生:存储芯片在半导体总营收中的占比,正从历史常态的25%–30%,跃升到2026年的约50%–58%。存储,不再是半导体产业的配角。
二、基础知识:存储芯片的种类与名词解释
在深入分析之前,有必要了解存储芯片的基本分类。存储的世界分两大阵营:
易失性存储器(Volatile Memory)— 断电即失
DRAM(动态随机存取存储器,Dynamic Random Access Memory) 最主流的易失性内存。通过电容存储电荷来表示数据,速度极快(数十纳秒级),但需要持续刷新以保持数据。DRAM 是计算机的”工作台”——CPU 从 DRAM 中读取数据执行计算。
- DDR5:当前主流标准,速率 4800-8800MT/s,服务器渗透率已超 70%
- LPDDR5X:低功耗版本,用于手机、笔记本,AI 手机标配 16GB+
- HBM(高带宽内存,High Bandwidth Memory):通过 TSV(硅通孔)技术垂直堆叠多个 DRAM 裸片,紧贴 GPU/ASIC 封装,提供极致带宽。HBM 是 AI 时代的”明星产品”
- GDDR:显卡专用内存,介于 DRAM 和 HBM 之间
SRAM(静态随机存取存储器,Static Random Access Memory) 比 DRAM 更快(纳秒级),但密度更低、成本更高,通常用于 CPU 缓存(L1/L2/L3 Cache)。
非易失性存储器(Non-Volatile Memory)— 断电不失
NAND Flash(NAND 闪存) 当前最主要的非易失性存储介质。通过浮栅晶体管存储数据,断电后数据不丢失。NAND 是计算机的”文件柜”——操作系统、应用、照片、视频都存于此。
- SLC:单层单元(1 bit/cell)— 最快最耐用,但最贵
- MLC:双层单元(2 bit/cell)— 平衡型
- TLC:三层单元(3 bit/cell)— 当前消费级主流
- QLC:四层单元(4 bit/cell)— 容量最大、成本最低,但速度和寿命稍弱。2026 年企业级 QLC SSD 迎来关键拐点
- 3D NAND:将存储单元垂直堆叠(像叠楼)来提升密度。当前主流量产 200-300+ 层
NOR Flash 另一种闪存,读取速度比 NAND 快但容量小,常用于嵌入式设备存储固件(BIOS、IoT 设备等)。
SSD(固态硬盘,Solid State Drive) 使用 NAND Flash 作为存储介质的硬盘,无机械部件。相较于传统机械硬盘(HDD),SSD 的读写速度快数十倍到上百倍,功耗更低,抗震性更强。
| 维度 | HDD | SSD |
|---|---|---|
| 读写速度 | ~200MB/s | ~3500-14000MB/s(NVMe) |
| 延迟 | ~5-15ms | ~0.1ms |
| 抗震性 | 差(机械结构) | 好(无机械部件) |
| 每 GB 成本 | ~$0.015 | ~$0.05-0.10 |
| 典型寿命 | 3-5 年 | 5-10 年 |
HDD(机械硬盘,Hard Disk Drive) 通过旋转磁盘和磁头读写数据,历史悠久、容量大、成本低。过去是大容量存储的首选,但在 AI 时代正被 SSD 快速替代。
关键性能指标速查
| 指标 | 含义 | 典型数值 |
|---|---|---|
| 带宽(Bandwidth) | 单位时间传输的数据量 | HBM4: 2.8TB/s,DDR5: ~50-100GB/s |
| 延迟(Latency) | 发出请求到收到数据的间隔 | DRAM: ~80-100ns,NAND: ~50-100μs |
| IOPS | 每秒输入输出操作次数 | SSD: 数百万,HDD: ~200 |
| 位元密度 | 单位面积存储的数据量 | 3D NAND 400+层 |
| TBW | 固态硬盘总写入字节数 | 企业级 SSD: 数万 TBW |
了解这些基础之后,我们再来看 2026 年存储行业正在发生的惊人变化。
三、全景:存储的”三级金字塔”与三国杀
全球市场格局
| 维度 | 数据 | 来源 |
|---|---|---|
| 2025年存储销售额 | ~2116–2300 亿美元 | WSTS / Gartner |
| 2026年存储销售额(预期) | ~4400–6333 亿美元 | 多家机构 |
| 2026年 DRAM 价格涨幅(全年) | 250%–280%(高盛) | Goldman Sachs |
| 2026年 NAND 合约价涨幅 | Q1:+50-60% / Q2:+70-75% | TrendForce |
| 全球 DRAM 库存 | 仅 2-3周(极低位) | 多家来源 |
| 全球 NAND 库存 | 仅 3-4周(极低位) | 多家来源 |
| DRAM 供需缺口 2026 | -7%(供给低于需求) | SemiAnalysis |
| HBM 缺口 2026/2027 | -6% / -9% | SemiAnalysis |
| 全球 CSP 资本开支 2026 | ~8300亿美元(同比+79%) | 招商证券 |
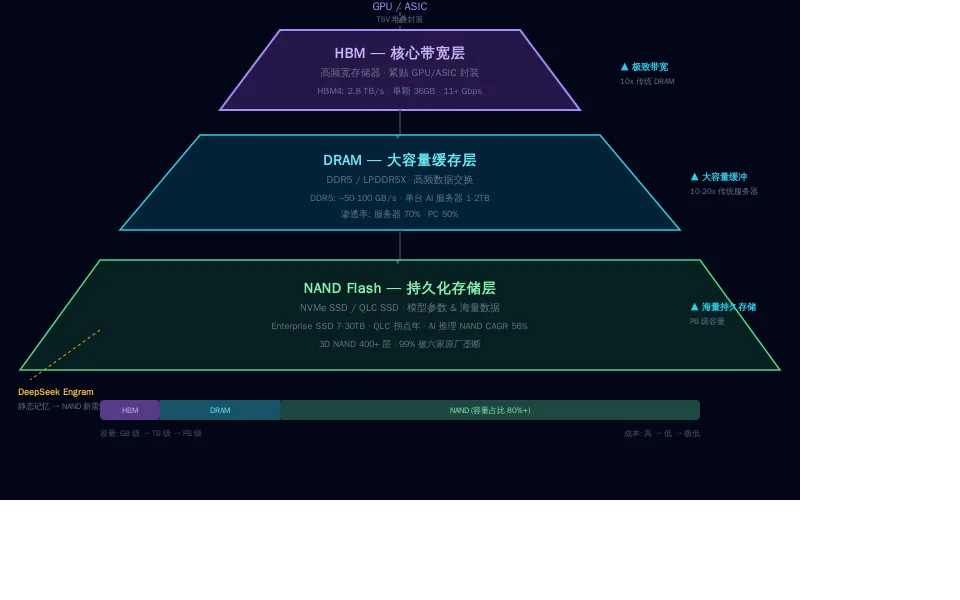
三级金字塔:HBM → DRAM → NAND
2026年存储行业最深刻的变革,是 AI 从训练端向推理端的全面迁移。推理负载下,AI 服务器形成了由三层存储构成的金字塔体系:
第一层 — HBM(核心带宽层) 紧贴 GPU/ASIC 封装,提供极致带宽。HBM3E 单颗带宽约 1.2TB/s,HBM4 提升至 2.8TB/s+,是传统 DRAM 的 10倍+。英伟达 Vera Rubin 单机柜搭载 365TB HBM4e,是 GB300 NVL72 的 8 倍。
第二层 — DRAM(大容量缓存层) 传统 DDR5 / LPDDR5X 作为 HBM 的补充,承接高频数据交换。单台 AI 服务器 DRAM 容量是传统服务器的 10-20倍。
第三层 — NAND Flash(持久化存储层) NVMe SSD / QLC SSD 承载海量数据和模型参数。AI 推理驱动的 NAND 位元需求 CAGR 高达 56%(2025-2031年)。
DeepSeek 开源的 Engram 技术更是将这一趋势推向新高度——将大模型的”死记硬背”部分从神经网络计算中剥离,交由 TB 级静态记忆表承担,形成”MoE 计算 + Engram 静态记忆”的全新架构。这意味着存储战场从昂贵的 HBM 显存,部分转移至性价比更高的 DDR5 + NVMe 体系,NAND 需求因此获得确定性的结构性新增。
三国杀:韩美双雄 + 中国突围
DRAM 市场: 三星以 36.5% 份额领跑,SK 海力士 32.5% 紧随其后,美光 22.5% 卡位——三强合计占比超 90%。长鑫存储(CXMT)以 8% 份额作为国产独苗艰难突围,1βnm 工艺 DDR5 已批量出货,HBM3 研发中,目标 2026-2027 年量产。
NAND 市场: 六大厂商垄断 99% 份额。三星稳居龙头(Q1营收135亿美元,季增105%),SK 海力士 75.3亿美元,铠侠 59.6亿美元。长江存储(YMTC)以 13% 份额杀出重围,目标年底冲 15%,自研 Xtacking® 架构使 3D NAND 堆叠层数突破 400 层。
HBM 市场: “三家独大”——SK 海力士占 52% 领跑,三星 39% 紧跟,美光 9% 入场。全球 AI 服务器的 HBM 订单基本被这三家包圆。
四、HBM 战争:谁卡住了 AI 算力的脖子?
HBM4 量产竞赛
2026年,HBM4 正式进入量产阶段。三大原厂的竞争已经白热化:
| 厂商 | HBM4 进展 | 份额 | 关键优势 |
|---|---|---|---|
| SK 海力士 | 已开发完成 + 建量产体系,获约70%英伟达 Rubin 订单 | 52% | 先发优势,深度绑定英伟达 Roadmap |
| 三星 | 通过英伟达/AMD认证,11Gbps+ 速度领先,采用 1c DRAM + 4nm 逻辑基底 | 39% | 自家代工,交期掌控力最强 |
| 美光 | Q1已开始批量出货 36GB 12H,HBM4E 预计 2027年量产,1γ 制程 | 9% | 产能爬坡速度是 HBM3 的 2倍 |
SK 海力士的 HBM4 实现了 10Gbps 以上的运行速度(超越 JEDEC 标准 8Gbps),I/O 从 1024 条翻倍至 2048 条,能效提升 40%。公司预测,将该产品引入客户系统后,AI 服务性能最高可提升 69%。
三星则以更激进的路线回应:采用领先一代的 1c DRAM 制程和自家 4nm 逻辑基底,展示了 11Gbps 的能力,高于 SK 海力士的 10Gbps。三星还在散热管理评分上优于竞争对手。
英伟达的”分封”
SemiAnalysis 泄露的机构报告显示,英伟达 Vera Rubin VR200 NVL72 系统的 HBM4 分配方案初步评估为:
- SK 海力士:~70% 供应量
- 三星:~30% 供应量
- 美光:暂未出现在 HBM4 供应分配中,但转为供应 LPDDR5X(Vera CPU 搭载,最高 1.5TB)——美光在该领域可能是最大或独家供应商
⚠️ 上述分配方案来自泄露报告,未经英伟达官方证实,实际分配可能因认证进度而调整。
美光成为全球首家量产 SOCAMM2 的企业——这是 Vera CPU 的关键内存模块。同时美光发布第六代 SSD,形成”HBM4 + SOCAMM2 + 第六代 SSD”三条产品线全覆盖。
韩国的”存储霸权”
截至 2026 年 5 月,SK 海力士与三星合计市值在 KOSPI(韩国综合股价指数)的占比已超过 45%。韩国正凭借 HBM 卡住了全球 AI 算力供应链的脖子。
这一地位的建立,源于一次关键的战略转向:当全球半导体巨头持续押注逻辑制程微缩时,SK 海力士和三星选择了另一条路径——将重心转向 HBM 与先进封装。如今,无论是英伟达 Rubin 还是 AMD MI400 系列 GPU,均需搭载 8 颗甚至更多的 HBM。
更深远的变化是:进入 HBM4 时代后,存储开始走向按客户深度定制。微软、亚马逊、博通等大客户可绕过英伟达直接找三星或 SK 海力士定制内存接口。AI 算力底层不再由英伟达一家定义。
五、NAND 革命:从”叠罗汉”到 QLC 爆发
3D NAND 堆叠军备赛
NAND Flash 正在经历一场物理层面的”叠罗汉”竞赛:
| 厂商 | 已量产 | 研发中 |
|---|---|---|
| SK 海力士 | 300+ 层 | 突破 500 层 |
| 长江存储 | 400 层(Xtacking®) | 持续升级 |
| 三星 | 200+ 层 | 加速追赶 |
| 铠侠 / 西部数据 | 200+ 层 | 合作开发 |
长江存储的 Xtacking® 架构独树一帜——通过在两片独立的晶圆上分别制造存储单元和外围电路,然后垂直键合,实现更高的存储密度和更快的 I/O 速度。这让 YMTC 在短短几年内从行业新手成长为全球市场份额 13% 的关键玩家,目标年底达 15%。
HDD 被 SSD “通吃”
历史上,大容量存储一直是 HDD 的天下。但在 AI 需求的冲击下,这一格局正在被打破:
- NL HDD 交期 从数周急延至 52 周以上,产能严重不足
- HDD 每 GB 成本 反而上涨(0.012→0.016 美元),削弱了核心优势
- QLC Enterprise SSD 迎来拐点——2026年是 QLC ESSD 的”黄金元年”
- NVIDIA ICMS 平台(Inference Context Memory Storage)催生 29EB 级增量 NAND 需求
- TrendForce:Q1 前五大 NAND 品牌合计营收 389亿美元,季增 83.7%
传统 HDD 供应商希捷、西数的热辅助磁记录(HAMR)技术虽然路线清晰,但量产爬坡缓慢,产能远跟不上 AI 催生的爆发性需求。
供应紧缩:至少到 2028 年
尽管存储芯片价格暴涨、利润创历史新高,原厂的扩产步伐却异常谨慎:
- 新晶圆厂从破土到量产需要 3年+(美光纽约/爱达荷厂最早 2027H2 投产)
- HBM 对常规 DRAM 的”产能蚕食”:美光称 HBM 与 DDR5 的晶圆转换比高达 1:3~1:5(生产一颗 HBM 占用的晶圆空间等于 3-5 颗传统 DRAM)
- 三大原厂将 80%+ 先进产能转向 HBM,主动压缩 DDR4/DDR3 供给
- NAND 几乎无实际晶圆增量,位元增长全靠技术升级
- 铠侠宣布 2028 年停产 2D NAND,进一步收紧供给
Goldman Sachs 将当前供需失衡量化为”15 年来最严重”:全球 DRAM 缺口 4.9%、NAND 缺口 4.2%、HBM 缺口 5.1%。新增产能实质性放量预计要到 2027 年底至 2028 年。
六、未来:存储不再只是”存储”
HBM4E — 下一轮军备竞赛
三大原厂的 HBM4E 布局已经展开:
| 厂商 | 样品时间 | 量产目标 | 关键工艺 |
|---|---|---|---|
| 三星 | 2026 Q2 | 2027 | 4nm 逻辑基底 + 1c DRAM |
| SK 海力士 | 2026 H2 | 2027 | 台积电 3nm 逻辑基底 |
| 美光 | — | 2027 启动爬坡 | 1γ DRAM + 台积电逻辑基底 |
英伟达 Rubin Ultra NVL576(2027H2)单机柜预计搭载 365TB HBM4e,是当前 GB300 NVL72 的 8 倍。谷歌第七代 TPU”Ironwood”配备 192GB HBM,带宽高达 7.4TB/s。
存储的”三重进化”
存储行业的角色正在发生根本性转变:
-
从标准化到定制化:进入 HBM4 时代,存储层与逻辑基底分离,HBM 开始深度定制。大客户直接向原厂定制内存接口,CXL/SOCAMM2/3DDRAM/HBF 等新架构持续涌现
-
从周期股到长期增长:头部厂商与客户签署附带预付款和价格下限的 多年期战略协议(LTA),大幅降低周期波动。存储正从”商品化”转向”高价值定制化”,行业壁垒持续提升
-
从数据粮仓到 AI 心脏:HBM(核心带宽)→ DRAM(大容量缓存)→ NAND(持久存储)的三级金字塔架构,正在构建 AI 系统的全新存储层次。存储不再是被动的数据存放地,而是主动参与计算的”第二大脑”
需要关注的风险
- AI 投资回报率的悬疑:Omdia 高级分析师 Myson Robles-Bruce 指出,“当前半导体营收增长主要由平均售价上涨驱动,而非出货量增长”,这与过往的加密挖矿周期有相似之处
- 消费电子需求被涨价抑制:DDR4 现货价月环比大幅回调,NAND 现货价过去一个月累计跌 30-40%,买方承接意愿低迷
- 关税、能源成本与地缘政治:美光大举投资的纽约/爱达荷工厂,面临着美国本土建厂的高昂成本与政策不确定性
- HBM 供应集中度风险:若仅两家供应商主导 HBM4 供应,供应集中度提升可能带来价格刚性,增加下游成本压力
七、中国 vs 全球:国产存储走到哪了?
总览对比
| 维度 | 全球格局 | 中国玩家 | 差距/进展 |
|---|---|---|---|
| DRAM 市场 | 三星36.5% / SK海力士32.5% / 美光22.5%(三强90%+) | 长鑫存储(CXMT) 8% | DDR5 批量出货,1βnm 工艺突破 |
| NAND 市场 | 三星31.6% / SK海力士17.6% / 铠侠13.9% / 美光13.9% / 闪迪13.9% | 长江存储(YMTC) 13% | Xtacking® 架构,400+层,追赶迅猛 |
| HBM 市场 | SK海力士52% / 三星39% / 美光9% | CXMT 在研 HBM3 | 预计2026-2027年量产 HBM3 |
| NOR Flash | 美光、赛普拉斯 | 兆易创新 全球前三 | 车规 NOR Flash 国产替代率41% |
| 车规存储 | 三星、美光 | 兆易创新、北京君正 | 国产替代率从25%→41% |
| 内存接口 | Rambus、瑞萨 | 澜起科技 全球领先 | DDR5 接口芯片占核心份额 |
长江存储(YMTC)— NAND 破局者
长江存储是中国存储行业的头号名片,也是全球 NAND 格局最大的变量。
- 全球份额:13%,目标年底达 15%,距离铠侠和美光仅差一步
- 技术路线:自研 Xtacking® 架构,在两片独立晶圆上分别制造存储单元和外围电路,再垂直键合,在密度和速度上形成差异化优势
- 堆叠层数:已突破 400 层,是行业内走在最前沿的厂商之一
- 产能扩张:国内设备突破助力加速扩产,TrendForce 5月报告指出 YMTC 正最大化产能利用率
三大海外原厂几乎没有 NAND 晶圆增量,铠侠甚至宣布 2028 年停产 2D NAND,而 YMTC 的产能扩张正在成为全球 NAND 供给的重要增量来源。
长鑫存储(CXMT)— DRAM 独苗
- 全球份额:8%,虽然尚小,但已在 DDR5 市场站稳脚跟
- 工艺进展:1βnm 工艺突破,DDR5 批量出货
- HBM 追赶:正在研发 HBM3,目标 2026-2027 年量产,跻身全球第一梯队
- 挑战:与三星、SK 海力士仍有两代以上的工艺代差,EUV 光刻设备受限制
其他国产力量
- 兆易创新(GigaDevice):NOR Flash 全球前三,车规存储国产替代主力
- 澜起科技(Montage Technology):DDR5 内存接口芯片全球领先
- 北京君正(Ingenic):车规 SRAM、DRAM 领域突破
- 江波龙(Longsys):存储模组,企业级 SSD 国产化推进者
力量对比分析
中国的优势:
- 2024 年全球存储产能中,中国占 24%,仅次于韩国 45%
- 2026 年中国市场规模约 1000 亿美元,占全球 18%——既是最大生产基地,也是核心消费市场
- 国产存储正从”政策推着走”变成”市场抢着要”
- 国内设备突破正加速 YMTC 等企业的产能扩张
面临的瓶颈:
- EUV 光刻设备获取受限,制约先进制程 DRAM 研发(1γ/1c 节点)
- HBM 领域至少落后韩系厂商 1-2 代,HBM3 量产尚在规划中
- 高端存储主控芯片、先进封装设备仍依赖进口
- 全球存储三强的品牌信任度、生态绑定(如英伟达 + SK 海力士的深度合作)难以短期撼动
一句话总结:NAND 已经追到第一梯队边缘,DRAM 正在加速追赶,HBM 是下一个必须攻下的高地。
结语
回到开篇的问题:一块存储芯片,如何从”周期弃子”变成了 AI 时代的”硬通货”?
答案是三个”不”——
它不再是电子产品的”配件”,而是 AI 算力的”心脏”。 它不再有 3-4 年的经典周期,而是进入了结构性的长期紧缺。 它不再是”韩美欧”的铁桶江山,中国正在用自己的方式杀出一条路。
2026 年的存储世界,从未如此混乱,也从未如此精彩。
数据来源说明
- WSTS(世界半导体贸易统计组织)
- Gartner、Omdia、TrendForce(集邦咨询)
- Creative Strategies、SemiAnalysis、Goldman Sachs
- 招商证券、中银证券、中研普华
- SK 海力士、三星电子、美光科技官方公告与财报
- 英伟达 GTC 2026、AMD AI 推进活动
- 与非网、电子工程专辑、IT之家、36氪、腾讯新闻
- CFM 闪存市场、NAND Research、DRAMeXchange