ストレージ超好循環:5500億ドルの賭けと変局
2026年、世界のストレージ半導体市場規模は5500億ドルを突破し、初めてウェハーファウンドリを抜き、半導体産業最大の細分化分野となる見込みだ。同時に、DRAM在庫は2-3週間という歴史的低水準にまで減少し、受注は2028年まで埋まっている。ストレージ半導体は、いかにして”周期の捨て子”からAI時代の”ハードカレンシー”へと変貌を遂げたのか。
一、序章:ストレージ業界はかつてないほど”セクシー”だ
2023年、ストレージ半導体産業は在庫調整の冬の時代にあった。サムスン、SKハイニックス、マイクロンの3社合計で200億ドル以上の損失を計上し、市場は悲観一色だった。
それからわずか3年。局面は一変した。2026年第1四半期、DRAM契約価格は前期比90–95%高(TrendForce集邦諮詢の調査データによる)、NANDフラッシュ契約価格は50–60%高と暴騰した。第2四半期にはさらに加速し、NANDの伸び率はDRAMを上回る70–75%に達した。招商國際のレポートによれば、ストレージの需給逼迫は2027年以降も続く見通しである。
Omdiaは2026年の半導体売上高成長率を62.7%に大幅上方修正し、「前例のないDRAM・NANDの成長」をその要因とした。Creative Strategiesは、ストレージ業界の収益が2023年の底(約850億ドル)から2027年には8000〜8500億ドルに達し、4年で約10倍に拡大すると予測している。この規模と速度は半導体史上類を見ない。
さらに驚くべき構造変化が起きている。半導体総売上高に占めるストレージ半導体の割合が、歴史的に常態であった25%–30%から、2026年には約50%–58%へと急上昇している。ストレージは、もはや半導体産業の脇役ではないのだ。
二、基礎知識:ストレージ半導体の種類と用語解説
深く分析する前に、ストレージ半導体の基本的な分類を理解しておく必要がある。ストレージの世界は大きく二つの陣営に分かれる。
揮発性メモリ(Volatile Memory)— 電源喪失でデータ消失
DRAM(ダイナミック・ランダム・アクセス・メモリ、Dynamic Random Access Memory) 最も主流な揮発性メモリ。コンデンサで電荷を蓄えてデータを表現し、速度は極めて速い(数十ナノ秒級)が、データを保持するために継続的なリフレッシュが必要だ。DRAMはコンピューターの”作業台”であり、CPUはDRAMからデータを読み出して計算を実行する。
- DDR5:現在の主流規格で、転送速度は4800-8800MT/s、サーバーでの普及率はすでに70%を超えている。
- LPDDR5X:低消費電力版で、携帯電話やノートPC向け。AIスマートフォンでは16GB以上が標準搭載されている。
- HBM(高帯域幅メモリ、High Bandwidth Memory):TSV(シリコン貫通電極)技術により複数のDRAMベアチップを垂直に積層し、GPU/ASICに密着してパッケージングすることで、究極の帯域幅を提供する。HBMはAI時代の”スター製品”である。
- GDDR:グラフィックカード専用メモリで、DRAMとHBMの中間に位置する。
SRAM(スタティック・ランダム・アクセス・メモリ、Static Random Access Memory) DRAMよりも高速(ナノ秒級)だが、密度が低く、コストが高い。通常、CPUキャッシュ(L1/L2/L3キャッシュ)に用いられる。
不揮発性メモリ(Non-Volatile Memory)— 電源喪失でもデータ保持
NAND Flash(NANDフラッシュ) 現在最も主要な不揮発性ストレージメディア。フローティングゲートトランジスタでデータを保存し、電源が切れてもデータは失われない。NANDはコンピューターの”ファイルキャビネット”であり、OS、アプリケーション、写真、動画などがここに保存される。
- SLC:シングルレベルセル(1ビット/セル)— 最速で最も耐久性があるが、最も高価だ。
- MLC:マルチレベルセル(2ビット/セル)— バランス型である。
- TLC:トリプルレベルセル(3ビット/セル)— 現在のコンシューマー向け主流だ。
- QLC:クアッドレベルセル(4ビット/セル)— 容量が最大でコストが最も低いが、速度と寿命はやや劣る。2026年にはエンタープライズ向けQLC SSDが重要な転換点を迎える。
- 3D NAND:ストレージセルを垂直に積層(ビルを積み重ねるように)して密度を高める。現在の主力量産品は200-300層以上である。
NOR Flash もう一つのフラッシュメモリで、NANDよりも読み出し速度は速いが容量は小さい。組み込み機器のファームウェア(BIOS、IoTデバイスなど)の保存によく用いられる。
SSD(ソリッドステートドライブ、Solid State Drive) NAND Flashをストレージメディアとして使用するドライブで、機械部品がない。従来の機械式ハードディスク(HDD)に比べ、SSDは読み書き速度が数十倍から数百倍速く、消費電力が低く、耐衝撃性が高い。
| 項目 | HDD | SSD |
|---|---|---|
| 読み書き速度 | ~200MB/s | ~3500-14000MB/s(NVMe) |
| レイテンシ | ~5-15ms | ~0.1ms |
| 耐衝撃性 | 悪い(機械構造) | 良い(機械部品なし) |
| 1GBあたりのコスト | ~$0.015 | ~$0.05-0.10 |
| 標準寿命 | 3-5年 | 5-10年 |
HDD(ハードディスクドライブ、Hard Disk Drive) 回転するディスクと磁気ヘッドでデータを読み書きする。歴史が長く、容量が大きく、コストが低い。かつては大容量ストレージの第一選択肢だったが、AI時代にはSSDに急速に置き換えられつつある。
主要性能指標クイックリファレンス
| 指標 | 意味 | 典型値 |
|---|---|---|
| 帯域幅(Bandwidth) | 単位時間あたりに転送されるデータ量 | HBM4: 2.8TB/s、DDR5: ~50-100GB/s |
| レイテンシ(Latency) | リクエストを発してからデータを受け取るまでの時間 | DRAM: ~80-100ns、NAND: ~50-100μs |
| IOPS | 1秒あたりの入出力操作回数 | SSD: 数百万、HDD: ~200 |
| ビット密度 | 単位面積あたりに保存されるデータ量 | 3D NAND 400+層 |
| TBW | ソリッドステートドライブの総書き込みバイト数 | エンタープライズSSD: 数万TBW |
これらの基礎知識を理解した上で、2026年のストレージ業界で起きている驚くべき変化を見ていこう。
ストレージ半導体の売上高全体に占める割合も、歴史的な25〜30%から2026年には約50〜58%へと急上昇し、ストレージはもはや半導体産業の脇役ではない。
三、全体像:ストレージの”三層ピラミッド”と三つ巴
世界市場の構図
| 項目 | データ | ソース |
|---|---|---|
| 2025年ストレージ売上高 | ~2116–2300億ドル | WSTS / Gartner |
| 2026年ストレージ売上高(予測) | ~4400–6333億ドル | 複数機関 |
| 2026年DRAM価格上昇率(年間) | 250%–280%(ゴールドマン・サックス) | Goldman Sachs |
| 2026年NAND契約価格上昇率 | 第1四半期:+50-60% / 第2四半期:+70-75% | TrendForce |
| 世界DRAM在庫 | わずか2-3週間(極めて低水準) | 複数ソース |
| 世界NAND在庫 | わずか3-4週間(極めて低水準) | 複数ソース |
| DRAM需給ギャップ 2026 | -7%(供給が需要を下回る) | SemiAnalysis |
| HBMギャップ 2026/2027 | -6% / -9% | SemiAnalysis |
| 世界CSP設備投資 2026 | ~8300億ドル(前年比+79%) | 招商証券 |
三層ピラミッド:HBM → DRAM → NAND
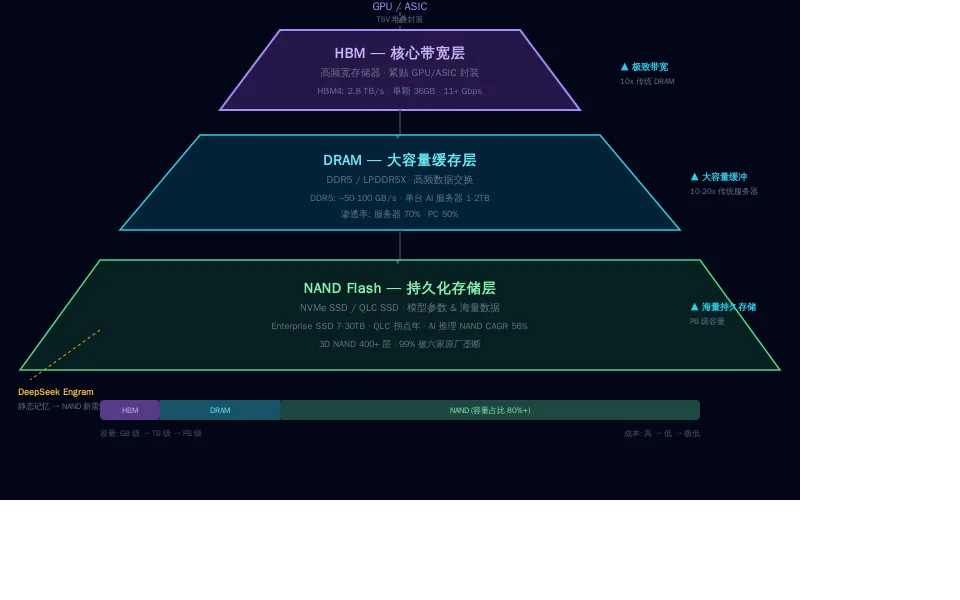
2026年のストレージ業界における最も深遠な変化は、AIがトレーニングから推論へと全面的に移行したことだ。推論ワークロードにおいて、AIサーバーは3層のストレージで構成されるピラミッド構造を形成している。
第1層 — HBM(コア帯域層) GPU/ASICに密着してパッケージングされ、究極の帯域幅を提供する。HBM3Eの単体帯域幅は約1.2TB/s、HBM4は2.8TB/s+に向上し、従来のDRAMの10倍以上だ。NVIDIA Vera Rubinの単一ラックには365TBのHBM4eが搭載され、GB300 NVL72の8倍に相当する。
第2層 — DRAM(大容量キャッシュ層) 従来のDDR5 / LPDDR5XはHBMを補完し、高頻度データ交換を担う。AIサーバー1台あたりのDRAM容量は、従来のサーバーの10-20倍である。
第3層 — NANDフラッシュ(永続ストレージ層) NVMe SSD / QLC SSDは、膨大なデータとモデルパラメータを保持する。AI推論に牽引されるNANDビット需要のCAGRは56%(2025-2031年)に達する。
DeepSeekがオープンソース化したEngram技術は、このトレンドを新たな高みへと押し上げている。大規模言語モデルの”丸暗記”部分をニューラルネットワーク計算から切り離し、TB級の静的記憶テーブルに担わせることで、“MoE計算 + Engram静的記憶”という新しいアーキテクチャを形成したのだ。これは、ストレージの戦場が高価なHBMビデオメモリから、費用対効果の高いDDR5 + NVMeシステムへと部分的に移行することを意味し、NAND需要に確実な構造的増加をもたらす。
三つ巴:韓米の双璧+中国の躍進
DRAM市場: サムスンが36.5%のシェアで首位を走り、SKハイニックスが32.5%でそれに続き、マイクロンが22.5%で食い込む。これら3社で合計90%以上のシェアを占める。長鑫ストレージ(CXMT)は**8%**のシェアで国産メーカーとして孤軍奮闘し、1βnmプロセスDDR5の量産出荷を開始した。HBM3も開発中で、2026-2027年の量産を目指している。
NAND市場: 6大メーカーが99%のシェアを独占する。サムスンが首位を堅持し(第1四半期売上高135億ドル、前期比105%増)、SKハイニックスが75.3億ドル、キオクシアが59.6億ドルと続く。長江ストレージ(YMTC)は13%のシェアで躍進し、年末には15%を目指している。自社開発のXtacking®アーキテクチャにより、3D NANDの積層数は400層を突破した。
HBM市場: “3社独占”の状態だ。SKハイニックスが**52%でリードし、サムスンが39%で追随、マイクロンが9%**で参入している。世界のAIサーバー向けHBMの受注は、ほぼこの3社で独占されている。
四、HBM戦争:AIコンピューティングのボトルネックを握るのは誰か?
HBM4量産競争
2026年、HBM4は本格的に量産段階に入った。3大メーカーの競争はすでに白熱している。
| メーカー | HBM4の進捗 | シェア | 主要な強み |
|---|---|---|---|
| SKハイニックス | 開発完了+量産体制構築済み、NVIDIA Rubin向け受注の約70%を獲得 | 52% | 先行者優位、NVIDIAロードマップとの深い連携 |
| サムスン | NVIDIA/AMDの認証取得済み、11Gbps+の速度でリード、1c DRAM + 4nmロジックベースダイを採用 | 39% | 自社ファウンドリ、納期管理能力が最も高い |
| マイクロン | 第1四半期に36GB 12Hの量産出荷開始済み、HBM4Eは2027年量産予定、1γプロセス | 9% | 生産能力立ち上げ速度はHBM3の2倍 |
SKハイニックスのHBM4は10Gbps以上の動作速度(JEDEC標準8Gbpsを超過)を実現し、I/Oを1024本から2048本に倍増させ、消費電力を**40%削減した。同社は、この製品を顧客システムに導入後、AIサービス性能が最大69%**向上すると予測している。
サムスンはより積極的な路線で対抗している。先行する1c DRAMプロセスと自社4nmロジックベースダイを採用し、SKハイニックスの10Gbpsを上回る11Gbpsの能力を示した。サムスンは放熱管理の評価でも競合他社を上回っている。
NVIDIAの”封建”
SemiAnalysisがリークした機関レポートによれば、NVIDIA Vera Rubin VR200 NVL72システムのHBM4割り当て案は以下の通りである。
- **SKハイニックス:約70%**の供給量
- **サムスン:約30%**の供給量
- マイクロン:HBM4の供給割り当てには現時点では含まれていないが、代わりにLPDDR5X(Vera CPUに搭載、最大1.5TB)を供給する。マイクロンはこの分野で最大または独占的なサプライヤーとなる可能性がある。
⚠️ 上記の割り当て案はリークされたレポートに基づくものであり、NVIDIAの公式な確認は取れていない。実際の割り当ては認証の進捗によって変更される可能性がある。
マイクロンは、Vera CPUの重要なメモリモジュールであるSOCAMM2を世界で初めて量産した企業となった。同時にマイクロンは第6世代SSDを発表し、“HBM4 + SOCAMM2 + 第6世代SSD”という3つの製品ラインを完全にカバーする体制を構築した。
韓国の”ストレージ覇権”
2026年5月現在、SKハイニックスとサムスンの合計時価総額はKOSPI(韓国総合株価指数)の**45%**を超えている。韓国はHBMを武器に、世界のAIコンピューティングサプライチェーンのボトルネックを握っているのだ。
この地位の確立は、重要な戦略転換に端を発している。世界の半導体大手がロジックプロセスの微細化に注力する中、SKハイニックスとサムスンは別の道——HBMと先進パッケージングへの重心シフト——を選んだ。今や、NVIDIA RubinもAMD MI400シリーズGPUも、8個以上のHBMを搭載することが必須となっている。
さらに深遠な変化は、HBM4時代に入り、ストレージが顧客ごとの深いカスタマイズへと向かっていることだ。マイクロソフト、アマゾン、ブロードコムなどの大口顧客は、NVIDIAを介さずに直接サムスンやSKハイニックスにメモリインターフェースをカスタマイズ依頼できるようになった。AIコンピューティングの基盤は、もはやNVIDIA一社によって定義されるものではない。
五、NAND革命:“積み木”からQLCの爆発的普及へ
3D NAND積層軍拡競争
NANDフラッシュは今、物理的な”積み木”競争の真っただ中にある。
| メーカー | 量産済み | 開発中 |
|---|---|---|
| SKハイニックス | 300+層 | 500層突破 |
| 長江ストレージ | 400層(Xtacking®) | 継続的にアップグレード |
| サムスン | 200+層 | 猛追 |
| キオクシア / ウエスタンデジタル | 200+層 | 共同開発 |
長江ストレージの**Xtacking®アーキテクチャは独自性が際立っている。2枚の独立したウェハー上にそれぞれストレージセルと周辺回路を製造し、その後垂直に接合することで、より高いストレージ密度とより高速なI/O速度を実現する。これにより、YMTCはわずか数年で業界の新人から、世界市場シェア13%を占める主要プレイヤーへと成長し、年末には15%**を目指している。
HDDはSSDに”食い尽くされる”
歴史的に、大容量ストレージはHDDの独壇場だった。しかしAI需要の高まりにより、その構図は崩れつつある。
- NL HDDの納期が数週間から52週間以上に急伸し、生産能力が深刻に不足している。
- HDDの1GBあたりのコストが逆に上昇(0.012→0.016ドル)し、その中核的な優位性が損なわれた。
- QLCエンタープライズSSDが転換点を迎えている。2026年はQLC ESSDの”黄金元年”である。
- NVIDIA ICMSプラットフォーム(Inference Context Memory Storage)は、29EB級のNAND需要増を生み出している。
- TrendForceによれば、第1四半期のNANDブランド上位5社の合計売上高は389億ドルで、前期比**83.7%**増だった。
従来のHDDサプライヤーであるシーゲイト、ウエスタンデジタルの熱アシスト磁気記録(HAMR)技術は、ロードマップは明確であるものの、量産立ち上げが遅く、AIが引き起こす爆発的な需要に生産能力が全く追いついていない。
供給逼迫:少なくとも2028年まで
ストレージ半導体価格が高騰し、利益が過去最高を更新しているにもかかわらず、メーカーの増産ペースは極めて慎重だ。
- 新ウェハー工場が着工から量産までには3年以上を要する(マイクロン・ニューヨーク/アイダホ工場は早くても2027年下半期稼働予定)。
- HBMによる通常DRAMの”生産能力蚕食”:マイクロンによれば、HBMとDDR5のウェハー変換比率は1:3〜1:5に達する(HBM1個の生産が占めるウェハー空間は、従来のDRAM3〜5個分に相当する)。
- 3大メーカーは80%以上の先端生産能力をHBMに振り向け、DDR4/DDR3の供給を意図的に圧縮している。
- NANDは実質的なウェハー増産がほとんどなく、ビット成長は全て技術アップグレードに依存している。
- キオクシアは2028年に2D NANDの生産停止を発表し、供給をさらに引き締める。
ゴールドマン・サックスは、現在の需給不均衡を「15年間で最悪」と定量化している。世界のDRAMギャップは4.9%、NANDギャップは4.2%、HBMギャップは5.1%だ。実質的な新規生産能力の本格的な立ち上がりは、2027年末から2028年になると予測されている。
六、未来:ストレージはもはや単なる”ストレージ”ではない
HBM4E — 次なる軍拡競争
3大メーカーのHBM4Eのロードマップはすでに展開されている。
| メーカー | サンプル提供時期 | 量産目標 | 主要プロセス |
|---|---|---|---|
| サムスン | 2026年第2四半期 | 2027年 | 4nmロジックベースダイ + 1c DRAM |
| SKハイニックス | 2026年下半期 | 2027年 | TSMC 3nmロジックベースダイ |
| マイクロン | — | 2027年立ち上げ開始 | 1γ DRAM + TSMCロジックベースダイ |
NVIDIA Rubin Ultra NVL576(2027年下半期)の単一ラックには、365TBのHBM4eが搭載される見込みで、現在のGB300 NVL72の8倍に相当する。Googleの第7世代TPU”Ironwood”は192GBのHBMを搭載し、帯域幅は7.4TB/sに達する。
ストレージの”三重進化”
ストレージ業界の役割は根本的に変化している。
- 標準化からカスタマイズへ:HBM4時代に入り、ストレージ層とロジックベースダイが分離され、HBMは深いカスタマイズが始まった。大口顧客は直接メーカーにメモリインターフェースをカスタマイズ依頼し、CXL/SOCAMM2/3DDRAM/HBFなどの新アーキテクチャが継続的に出現している。
- 周期株から長期成長へ:大手メーカーは顧客と、前払い金と価格下限を伴う**複数年度戦略契約(LTA)**を締結し、周期変動を大幅に低減している。ストレージは”コモディティ化”から”高価値カスタマイズ”へと移行し、業界の参入障壁は継続的に上昇している。
- データ倉庫からAIの心臓へ:HBM(コア帯域幅)→DRAM(大容量キャッシュ)→NAND(永続ストレージ)の三層ピラミッドアーキテクチャは、AIシステムの新たなストレージ階層を構築している。ストレージはもはや受動的なデータ保存場所ではなく、能動的に計算に参加する”第二の脳”なのだ。
注視すべきリスク
- AI投資収益率の懸念:Omdiaのシニアアナリスト、Myson Robles-Bruceは「現在の半導体売上高の成長は、出荷量増加ではなく平均販売価格の上昇によって主に牽引されており、これは過去の仮想通貨マイニング周期と類似点がある」と指摘している。
- 消費電子需要が価格高騰で抑制される:DDR4のスポット価格は月次で大幅に下落し、NANDのスポット価格は過去1ヶ月で合計**30-40%**下落した。買い手の購入意欲は低迷している。
- 関税、エネルギーコスト、地政学:マイクロンが大規模投資を行うニューヨーク/アイダホ工場は、米国本土での工場建設に伴う高額なコストと政策の不確実性に直面している。
- HBM供給集中度リスク:もし2社のみがHBM4供給を主導する場合、供給集中度の向上は価格の硬直性をもたらし、下流のコスト圧力を増大させる可能性がある。
七、中国 vs 世界:国産ストレージはどこまで来たか?
概要比較
| 項目 | 世界の構図 | 中国のプレイヤー | 差/進捗 |
|---|---|---|---|
| DRAM市場 | サムスン36.5% / SKハイニックス32.5% / マイクロン22.5%(3強で90%+) | 長鑫ストレージ(CXMT) 8% | DDR5量産出荷、1βnmプロセス突破 |
| NAND市場 | サムスン31.6% / SKハイニックス17.6% / キオクシア13.9% / マイクロン13.9% / サンディスク13.9% | 長江ストレージ(YMTC) 13% | Xtacking®アーキテクチャ、400層以上、猛追中 |
| HBM市場 | SKハイニックス52% / サムスン39% / マイクロン9% | CXMTがHBM3を研究開発中 | 2026-2027年にHBM3量産予定 |
| NOR Flash | マイクロン、サイプレス | 兆易創新(GigaDevice) 世界トップ3 | 車載NOR Flashの国産化率41% |
| 車載ストレージ | サムスン、マイクロン | 兆易創新(GigaDevice)、北京君正 | 国産化率が25%→41%に向上 |
| メモリインターフェース | Rambus、ルネサス | 澜起科技(Montage Technology) 世界をリード | DDR5インターフェースチップで主要シェアを占める |
長江ストレージ(YMTC)— NANDのブレイクスルーメーカー
長江ストレージは中国ストレージ業界を代表する存在であり、世界のNAND市場における最大の変数である。
- 世界シェア:13%、年末には**15%**を目指しており、キオクシアとマイクロンにあと一歩まで迫っている。
- 技術ロードマップ:自社開発の**Xtacking®**アーキテクチャは、2枚の独立したウェハー上にそれぞれストレージセルと周辺回路を製造し、その後垂直に接合することで、密度と速度において差別化された優位性を形成している。
- 積層数:すでに400層を突破しており、業界で最先端を走るメーカーの一つである。
- 生産能力拡大:国内設備のブレイクスルーが生産能力拡大を加速させている。TrendForceの5月レポートによれば、YMTCは生産能力利用率を最大化している。
海外の3大メーカーはNANDウェハーの増産がほとんどなく、キオクシアに至っては2028年に2D NANDの生産停止を発表している。一方、YMTCの生産能力拡大は、世界のNAND供給における重要な増量源となっている。
長鑫ストレージ(CXMT)— DRAMの唯一の国産メーカー
長鑫ストレージは中国で唯一のDRAMメーカーである。
- **世界シェア:8%**とまだ小さいが、DDR5市場で確固たる地位を築いている。
- プロセス進捗:1βnmプロセスを突破し、DDR5の量産出荷を開始した。
- HBM追撃:HBM3を研究開発中で、2026-2027年の量産を目指し、世界の第一線に加わることを目標としている。
- 課題:サムスン、SKハイニックスとは依然として2世代以上のプロセス差があり、EUVリソグラフィ装置の入手が制限されている。
その他の国産勢力
- 兆易創新(GigaDevice):NOR Flashで世界トップ3、車載ストレージの国産化を牽引する主力である。
- 澜起科技(Montage Technology):DDR5メモリインターフェースチップで世界をリードしている。
- 北京君正(Ingenic):車載SRAM、DRAM分野でブレイクスルーを果たした。
- 江波龙(Longsys):ストレージモジュールメーカーで、エンタープライズSSDの国産化を推進している。
勢力比較分析
中国の強み:
- 2024年の世界のストレージ生産能力において、中国は**24%を占め、韓国の45%**に次ぐ。
- 2026年の中国市場規模は約1000億ドルで、世界の**18%**を占める。これは最大の生産拠点であると同時に、中核的な消費市場でもある。
- 国産ストレージは「政策に後押しされる」段階から「市場が奪い合う」段階へと変化している。
- 国内設備のブレイクスルーがYMTCなどの企業の生産能力拡大を加速させている。
直面するボトルネック:
- EUVリソグラフィ装置の入手制限が、先端プロセスDRAM(1γ/1cノード)の研究開発を制約している。
- HBM分野では、韓国系メーカーに少なくとも1-2世代遅れており、HBM3の量産はまだ計画段階にある。
- ハイエンドストレージコントローラチップ、先進パッケージング装置は依然として輸入に依存している。
- 世界のストレージ3強のブランド信頼度、エコシステムとの連携(NVIDIAとSKハイニックスの深い協力関係など)は短期間で揺るがすことは難しい。
一言でまとめれば:NANDは第一線に迫り、DRAMは猛追中、HBMが次なる最優先のターゲットである。
結び
冒頭の問いに戻ろう。ストレージ半導体は、いかにして”周期の捨て子”からAI時代の”ハードカレンシー”へと変貌を遂げたのか。
答えは三つの「ではない」にある——
それはもはや電子機器の「部品」ではなく、AIコンピューティングの「心臓」である。 それはもはや3〜4年の周期に従うのではなく、構造的な長期不足の時代に入った。 それはもはや「韓・米・欧」の牙城ではなく、中国が独自の道を切り拓きつつある。
2026年のストレージの世界は、かつてない混乱と、かつてない興奮に満ちている。
データソース説明
- WSTS(世界半導体貿易統計組織)
- Gartner、Omdia、TrendForce(集邦諮詢)
- Creative Strategies、SemiAnalysis、Goldman Sachs
- 招商証券、中銀証券、中研普華
- SKハイニックス、サムスン電子、マイクロン・テクノロジー公式発表および決算報告
- NVIDIA GTC 2026、AMD AI推進イベント
- 与非網、電子工程專輯、IT之家、36氪、騰訊新聞
- CFM閃存市場、NAND Research、DRAMeXchange